- 61 98592 4828
- 61 3327-1142
- 61 3328-1390

R$ 3.590,00
A tributação é parte importante dos contratos administrativos seja na formação do preço seja nos procedimentos acessórios de retenção na fonte. O curso aborda a incidência do INSS, IRRF, CSLL, PIS/Pasep, Cofins e ISS na fonte.
O conteúdo é abordado de forma dinâmica e contempla as normas aplicáveis aos órgãos públicos dos diversos níveis de governo (Federal, Estadual e Municipal) fundamental para aumentar o potencial de aproveitamento dos alunos durante o curso, assim como servir de apoio no dia a dia do profissional.
O curso oferece aos participantes informações e mecanismos legais, bem como boas práticas que possam auxiliar na execução orçamentária e financeira sem vícios ou imperfeições.
1 – Aspectos Gerais
• Responsabilidade tributária dos contratantes: o que pode acontecer com o tomador de serviço que deixa de efetuar as retenções tributárias exigidas em lei?
• Distinção entre responsabilidade tributária, trabalhista e administrativa. A responsabilidade tributária quanto às retenções na fonte é solidária, subsidiária ou exclusiva?
• Panorama das incidências tributárias conforme a natureza jurídica do contratante. Diferenças no tratamento legal dispensado à empresa ou entidade privada, à entidade da Administração Pública Direta e Indireta da União, Estados e Municípios.
• A segregação de funções na fiscalização e gestão de contratos e a execução orçamentária e financeira segundo a jurisprudência do TCU.
2. Responsabilidades Tributárias relativas ao INSS
• Características gerais das contribuições previdenciárias incidentes sobre contratos com pessoas físicas e jurídicas.
• Incidência do INSS na contratação de pessoas jurídicas, cooperativas e pessoas físicas. Comparativo.
Panorama da incidência do INSS conforme a natureza jurídica do contratante.
2.1 Retenção de INSS na Cessão de Mão de Obra e Empreitada
• Por quê a retenção de INSS das empresas prestadoras de serviços foi instituída? Entendendo a lógica que inspirou a criação da hipótese de incidência.
• Quais os requisitos que o tomador deve observar para efetuar a retenção?
• O fato gerador da incidência na fonte ocorre no mês da prestação do serviço, da emissão da nota fiscal ou do seu pagamento?
• Vencimento: até quando a retenção deve ser recolhida?
• Alíquota da retenção: quando o tomador não deve se ater ao percentual de 11% que é aplicado como regra geral?
• Responsabilidade: o que acontece quando o tomador do serviço deixa de efetuar a retenção que era devida? E se o prestador efetuou o recolhimento normalmente do INSS por ele devido? O contratante pode ser penalizado?
• Responsabilidade: o que acontece quando o tomador do serviço deixa de efetuar a retenção? A responsabilidade é solidária?
• Conceitos de Cessão de Mão de Obra e Empreitada: como caracterizar a prestação de serviço que se enquadra nestes conceitos? O que deve ser considerado como serviço contínuo? Pode haver cessão de mão de obra nas dependências do prestador do serviço? O que mudou no entendimento da RFB a partir de 2022?
• Serviços sujeitos à retenção: como interpretar os incisos da Instrução Normativa que listam as atividades passíveis de retenção? Como tratar os serviços prestados mediante cessão de mão de obra e que não estão na lista. Quais os serviços sujeitos ao desconto na fonte independentemente da forma de execução?
• Retenção dos prestadores de serviços optante do Simples Nacional: os optantes do Simples estão dispensados da retenção previdenciária? O que deve ser levado em conta ao se contratar optante do Simples para prestar serviços mediante cessão de mão de obra? Qual o posicionamento do Superior Tribunal de Justiça –STJ e do Tribunal de Contas da União – TCU sobre o tema?
• Tratamento dos reembolsos de despesas: quando o reembolso cobrado pela empresa prestadora está sujeito à retenção e quando pode ser dispensado? Posicionamento da Receita Federal acerca do assunto.
• Desoneração da folha de salários e seus reflexos na retenção de INSS: por quê os tomadores de serviços precisam compreender o regime da Lei nº 12.546/2011? .
• Em quais hipóteses se aplica a retenção de 3,5%? Qual a responsabilidade do tomador em caso de retenção efetuada indevidamente pela alíquota inferior? Qual documentação deve ser exigida e analisada?
• Apuração da base de cálculo da retenção: quais os limites e condições para exclusão dos materiais e equipamentos da base de cálculo da retenção? A previsão em contrato é necessária? O limite de exclusão é sempre de 50%? Consequências da falta de destaque na nota fiscal. É possível excluir materiais e equipamentos para a retenção de 3,5%?
• Dedução de despesas com alimentação e vale-transporte: quais requisitos devem ser observados para aceitar sua exclusão da base de cálculo? Quem é responsável na hipótese de dedução acima do permitido?
• Dispensa de retenção: em quais hipóteses a legislação dispensa a retenção mesmo ocorrendo o fato gerador? Há valor mínimo de retenção? Os serviços prestados pelos próprios sócios também isentam a empresa do desconto na fonte?
• Obrigações acessórias: o tomador deve informar a retenção através de alguma declaração eletrônica? O que vem a ser a EFD-Reinf -Escrituração Fiscal Digital das Retenções e Informações da Contribuição Previdenciária Substituída? Quais as suas implicações sobre as rotinas de contratação e pagamento de serviços sujeitos à retenção de INSS?
2.2 Contribuição Patronal e Retenção de INSS dos Contribuintes Individuais
• Relação jurídica entre empresas e pessoas físicas: diferença entre prestação de serviços por empregados e por Contribuintes Individuais.
• As duas obrigações previdenciárias incidentes: contribuição patronal e retenção na fonte. Características gerais.
• Sujeitos passivos da retenção: todas as empresas são obrigadas a efetuar a retenção e recolher a contribuição patronal? Como fica a situação das entidades isentas?
• Conceito de Contribuintes Individuais: quem se enquadra no conceito?
• Fato gerador: todo pagamento a pessoa física está sujeito à incidência do INSS? A obrigação surge a partir da conclusão do serviço, do crédito ou do pagamento? Tratamento peculiar dispensado ao órgão público.
• Base de cálculo: a incidência da contribuição patronal e da retenção se dá sempre sobre a mesma base? É possível haver diferença?
• Limites mínimo e máximo do salário-de-contribuição: valores de base de cálculo mínima e máxima e sua implicação para o prestador e para o contratante.
• Alíquotas da contribuição patronal: quem recolhe mais e quem paga menos ao INSS.
• Alíquotas da retenção previdenciária: porque elas variam e quando se aplica cada uma?
• Contribuinte individual com várias fontes pagadoras: o que deve ser observado pelo prestador e pela fonte pagadora em relação ao teto?Ele vale para ambas as obrigações? Quais documentos são aceitos para comprovação?
• Tratamento do servidor público: incide o INSS mesmo que o prestador seja vinculado a um Regime Próprio de Previdência Social (RPPS)? Qual a distinção que a lei faz?
• Como tributar o aposentado: quem é aposentado deve sofrer a retenção do INSS ao prestar serviços? Quem contrata deve recolher a patronal? Há diferença se ele é aposentado pelo INSS ou como servidor público vinculado a Regime Próprio?
• Obrigações acessórias: onde se declara as contribuições previdenciárias (patronal e retenção)? O que será exigido na EFD-Reinf a respeito dessas obrigações?
3. Retenção de ISS – Imposto Sobre Serviços na contratação de pessoas físicas e empresas
• Características gerais do tributo: fundamento constitucional, competência e fato gerador.
• Panorama da Reforma Tributária: o que muda?
• O que mudou com a edição da Lei Complementar nº 157/2016?
• Contribuintes do ISS: o imposto é devido por prestador pessoa física, pessoa jurídica ou ambos?
• Análise e interpretação da lista de serviços anexa à LC 116/2003. Comentários aos itens mais polêmicos e importantes. Novas orientações a partir da LC 157/2016.
• Locação de bens móveis e suas controvérsias: como definir a operação? Há incidência do ISS nas operações que envolvem máquinas, equipamentos ou veículos associados à mão de obra? É possível fazer segregar o contrato para fins de apuração do ISS?
• Campo de incidência do ISS e do ICMS. Prestação de serviços com fornecimento de mercadorias. Quando incide ISS e ICMS na mesma contratação? Quando os materiais são parte do serviço e vice-versa. Qual espécie de nota fiscal deve ser exigida do contratado (serviço ou venda mercantil)?
• A importância de definir a natureza da operação no ato da celebração do contrato.
• Qual a influência da classificação contábil/orçamentária na determinação do tributo que deve incidir (ISS ou ICMS)? O que a STN fala para os órgãos públicos a respeito do assunto?
• Alíquotas máxima, mínima e alíquota fixa. Quais os limites e formas de cálculo do ISS? A pessoa física é tributada da mesma forma que a pessoa jurídica? O que são sociedades uniprofissionais e quais as implicações para o tomador do serviço?
• Local da prestação do serviço: critérios da Lei Complementar. Compreensão da regra geral e das exceções. Qual a posição da jurisprudência do STJ acerca do tema? E se o município não seguir a orientação da Lei Complementar? Quais as implicações para o prestador e o tomador?
• Retenção na fonte: prerrogativas do Município competente. As retenções que podem ser criadas pela legislação municipal. As retenções obrigatórias instituídas pela LC 116/2003. A lei municipal precisa instituir a retenção na fonte do ISS?
• Sujeito passivo da obrigação de retenção do ISS (empresas e entidades públicas). Como as leis municipais traçam o perfil do substituto tributário? Pela sua natureza jurídica ou pelo tipo de serviço?
• Tratamento do optante do Simples Nacional. É possível haver retenção de ISS de prestadores inscritos no regime simplificado? O local da incidência do ISS é afetado pela adesão do prestador a essa sistemática? O que a Lei Complementar nº 123/2006 (Lei do Simples Nacional) diz a respeito do assunto?
4. Retenção de Imposto de Renda (IRRF) e das Contribuições Sociais (CSLL, PIS/Pasep e COFINS)
• Características gerais do Imposto de Renda, CSLL, PIS/Pasep e COFINS
• Panorama das incidências de IRRF, CSLL, PIS/Pasep e COFINS nas contratações efetuadas por entidades privadas e públicas. O que muda quando o tomador do serviço é ente público ou privado, federal ou estadual/municipal?
• O que muda com a Reforma Tributária?
4.1 Imposto de Renda Retido na Fonte (IRRF) sobre contratos de prestação de serviços
• Fato gerador do IRRF. É possível haver fato gerador do IR sem que ocorra o fato gerador do IRRF? Quais são os requisitos para incidir cada um ou ambos?
• IRRF de Pessoa Física: em que momento ocorre o fato gerador?Como se dá o cálculo? Por quê a Tabela Progressiva traz uma coluna de “parcela a deduzir”?
• Temas polêmicos acerca do IRRF de Pessoa Física: a base de cálculo do IRRF pode ser reduzida? Quais as condições, documentos e limites que a fonte pagadora deve observar? E se houver vários pagamentos no mês? Ou se os pagamentos se referirem ao ano anterior? Como a legislação está tratando essas situações após as alterações promovidas em 2015?
• IRRF de Pessoas Jurídicas: serviços sujeitos à retenção. Em quais dispositivos legais estão as descrições dos serviços passíveis de IR Fonte? Como a RFB regulamenta o IRRF de pessoas jurídicas?Quais são as alíquotas? E a base de cálculo? É possível excluir materiais e/ou equipamentos?
• Temas polêmicos acerca do IRRF de pessoas jurídicas: o que significa serviços profissionais para fins de incidência? Como delimitar o que é serviço de assessoria técnica, engenharia, medicina, dentre outros? O que é serviço de limpeza, vigilância e locação de mão de obra?
• Período de apuração e vencimento: qual a periodicidade de apuração e a data limite de recolhimento? O que muda de acordo com a natureza jurídica da fonte pagadora?
• Dispensa de retenção na fonte: como tratar as entidades imunes e isentas? Há algum documento a ser apresentado? Para quais tipos de serviço o tratamento é diferenciado?
• Procedimentos quanto ao prestador de serviços optante do Simples Nacional. A retenção está sempre dispensada? Quando a declaração de optante é necessária e quando é dispensável?
• Como interpretar a dispensa de retenção em função do valor? Os valores inferiores a R$ 10,00 devem ser acumulados? Como ficam as retenções sobre várias notas fiscais do mesmo prestador?
• Obrigações acessórias: o que observar no comprovante de anual e na DIRF? Quais informações devem ser obrigatoriamente prestadas? Quais as penalidades para a hipótese de descumprimento?
4.2 CSLL, PIS/Pasep e COFINS Retidos na Fonte (IRRF) sobre contratos de prestação de serviços com pessoas jurídicas
• Tratamento dos órgãos estaduais e municipais. Em qual hipótese a retenção é devida?
• Fato gerador da CSLL, PIS/Pasep e COFINS na fonte: quais são os serviços que sofrem a retenção?
• O que a IN SRF 459/2004 traz de importante acerca da definição de cada serviço? A polêmica em torno da manutenção preventiva e corretiva.
• Sujeitos passivos da retenção: para quem se aplica a retenção?Definição de pessoa jurídica. Quem são os equiparados que também são obrigados a reter?
· Destaque na nota fiscal. O que acontece se a nota fiscal vem sem
a retenção destacada?
• Alterações introduzidas pela Lei nº 13.137/2015: fim do limite de R$ 5.000,00 e mudança de vencimento. Qual o limite que passa a vigorar? E se houver várias notas fiscais no mesmo mês? Como tratá-las?
• Período de apuração. As diversas alterações ocorridas na legislação e a regulamentação atual. Por quê não está igual ao IRRF?
• Dispensa de retenção: o que fazer quando a retenção for inferior a R$ 10,00? As retenções devem ser recolhidas de forma consolidada ou por nota fiscal?
• Procedimentos quanto ao prestador de serviços optante do Simples Nacional. Eles estão sempre dispensados da retenção? A declaração de opção é obrigatória ou precisa ser original? O que está em vigor atualmente a esse respeito?
• Declaração anual (DIRF) e comprovante de retenção na fonte. Dificuldades de alinhamento com o fato gerador do IRRF em função de diferenças no momento de sua ocorrência.
• Como a EFD-Reinf exigirá acerca dessa obrigação? O que as fontes pagadoras já devem saber para se preparar?
4.3 Retenções do Poder Público Federal (Administração Direta e Indireta da União)
• Retenção do IRPJ, CSLL, PIS/Pasep e COFINS nas aquisições de produtos e serviços
• Fundamento legal da obrigação: Lei nº 9.430/96, Instrução Normativa RFB 1.234/2012 e alterações posteriores
• Fato gerador: quais operações estão abrangidas pela retenção? Em que momento ocorre o fato gerador? Na contratação, na emissão da nota fiscal ou no pagamento?
• Base de cálculo: existe a possibilidade de excluir materiais, equipamentos ou outras parcelas no cálculo da retenção?
• Análise do quadro de alíquotas (Anexo I da IN RFB 1.234/2012). Quais são as alíquotas mais importantes? Quais os critérios utilizados pela RFB para definir as alíquotas de retenção?
• Serviços com empregos de materiais: É caso de redução de base de cálculo ou de alíquota? Qual o alcance do conceito e suas implicações práticas?
• Dispensa de retenção: em quais hipóteses a legislação dispensa a incidência na fonte? Como tratar as entidades imunes e isentas?Situações especiais (fundação privada, Sistema S, condomínios, etc.)
• Aquisições através do suprimento de fundos: a retenção é devida? E se o CPGF for utilizado para execução do suprimento?
• Optante do Simples Nacional: novos procedimentos para 2015. O que o contratante deve observar em relação à declaração, seu envio por e-mail ou fax e a substituição pela consulta na Internet.
• Situações específicas: tratamento das agências de viagens, aquisições via cartão eletrônico (combustível, refeição, etc.), serviços de saúde e outras operações polêmicas.
• Obrigações acessórias: quais obrigações acessórias devem ser cumpridas pela fonte pagadora. O que vai mudar da DIRF para a EFD-Reinf? Qual a nova obrigação exigida pela RFB a partir de 2017?
5. Oficina de análise de casos práticos
Servidores públicos federais, estaduais e municipais que atuam nas áreas de execução orçamentária e financeira, contabilidade, administração tributária, gestão e fiscalização de contratos administrativos, compras públicas, licitações, liquidação e pagamento de despesas. Também se destina a gestores e fiscais de contratos, ordenadores de despesas, profissionais dos setores financeiro, contábil e de controle interno, responsáveis pela análise de notas fiscais, retenção e recolhimento de tributos na fonte, bem como demais agentes públicos envolvidos nos procedimentos de contratação e pagamento de fornecedores e prestadores de serviços.
Nossos cursos oferecem uma experiência completa. Invista no seu futuro com benefícios e vantagens que fazem a diferença na sua jornada de aprendizado!
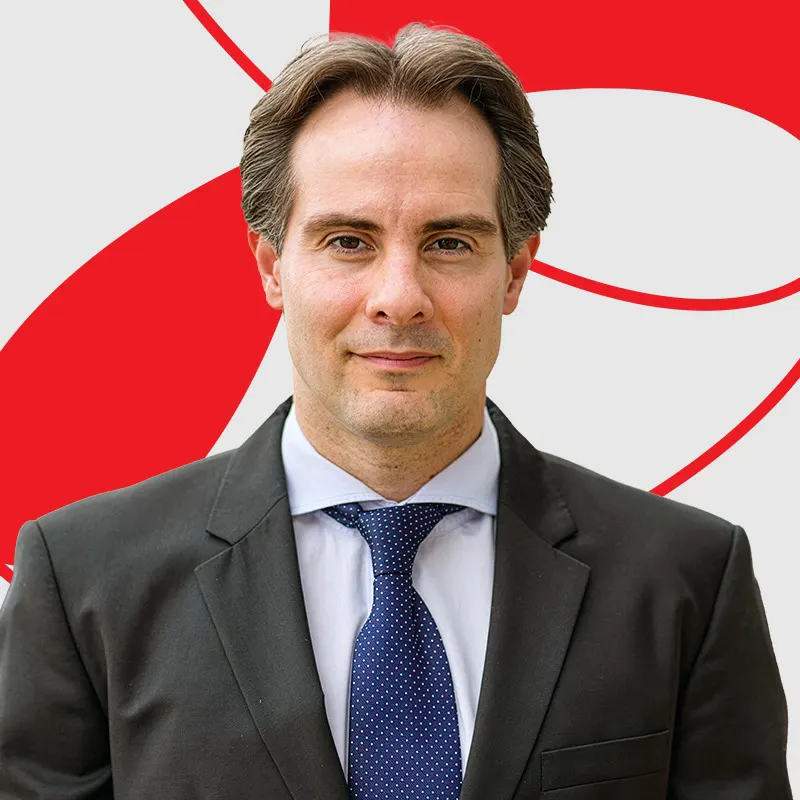
Mestre em Administração, área de concentração Finanças, pela Universidade de Brasília. Bacharel em Ciências Contábeis e licenciado em Matemática também na Universidade de Brasília. Analista Judiciário, especialidade Contabilidade, no Tribunal Superior Eleitoral com atuação nas áreas de orçamento, auditoria e de licitações e contratos, com ênfase em terceirização de serviços. Foi auditor-chefe do TSE, conselheiro deliberativo e fiscal da Funpresp-Jud e presidente do Comitê de Auditoria da Empresa de Planejamento e Logística. Professor do tema Licitações e Contratos da ENAP, ESAF e diversas empresas privadas e Governança Corporativa, Compliance e Riscos do IBMEC.
Se você deseja contratar este treinamento para 10 ou mais pessoas, entre em contato com a nossa equipe!
Temos condições ESPECIAIS!
O pagamento poderá ser efetuado via Nota de Empenho ou depósito em conta corrente, em favor da Elo Consultoria Empresarial e Produção de Eventos Ltda ou Escola de Negócios Elo – Cursos e Eventos Ltda.
Agência: 0452-9
Conta Corrente: 53045-X

E-mail: gerenciaadministrativa@eloconsultoria.com
Envie uma mensagem através do formulário: